Hesablama Palatası bu ilin I yarısında apardığı kənar dövlət maliyyə nəzarəti tədbirləri zamanı ən çox rast gəlinmiş pozuntuları açıqlayıb.
“İki sahil” xəbər verir ki, bunlar aşağıdakılardır:
- Dövlət büdcəsinin xərcləri üzrə müvafiq sifarişlərə uyğun açılmış maliyyələşməyə nisbətən bəzi büdcə təşkilatlarında icra göstəricisinin aşağı olması;
- 2023-cü ilin dövlət büdcəsindən ayrılmış və qurumların bank və akkreditiv hesablarında saxlanılan qalıqların əhəmiyyətli hissəsinin 2024-cü ilin ilk yarımilində də icra olunmaması;
- büdcə vəsaitlərindən istifadə zamanı Azərbaycan Respublikası Nazirlər Kabinetinin müvafiq qərarı ilə təsdiqlənmiş vahid büdcə təsnifatının tələblərinin gözlənilməməsi;
- qurumlar tərəfindən tədbirlərin keçirilməsi zamanı bəzi hallarda iş və xidmətlərin alınmasından sonra satınalma prosedurlarının keçirilməsi və ya rəsmiləşdirilməsi;
- beynəlxalq tədbirlərin keçirilməsi zamanı Azərbaycan Respublikası Nazirlər Kabinetinin müvafiq qərarı ilə təsdiq edilmiş “Dövlət büdcəsindən maliyyələşən təşkilatlar tərəfindən beynəlxalq və ölkə səviyyəli tədbirlərin keçirilməsi, habelə xarici ölkələrin nümayəndə heyətlərinin və rəsmi şəxslərinin qəbulu, onlara xidmət göstərilməsi üçün dövlət büdcəsində vəsaitin nəzərdə tutulması və xərclənməsi Qaydaları” ilə müəyyən edilmiş normalara (yemək, hədiyyə, və s.), habelə iştirakçı sayı ilə bağlı məhdudiyyətlərə riayət olunmaması fonunda artıq xərclərə yol verilməsi;
- qurumun hüquqi aktlarla müəyyən edilmiş funksional fəaliyyətinə aid olmayan istiqamətlərdə vəsaitlərin xərc edilməsi;
- tikinti sahəsində görüləcək işlərin dəyərinin hesablanması metodologiyasında boşluqların olması;
- dövlət büdcəsinin investisiya xərcləri hesabına icra edilən bəzi layihələr üzrə maliyyələşmələrdə yaranan fasilələr, habelə keçid layihələr üçün tələb olunan vəsaitin tam maliyyələşdirilməməsi nəticəsində başa çatdırılmamış tikililərinin dəyərinin artması;
- müqavilə və layihə-smeta sənədlərində nəzərdə tutulmayan işlərin “İşlərin qəbulu haqqında Akt”lara (Forma №2) daxil edilərək layihə-smeta və müqavilədə nəzərdə tutulmuş işlərlə əvəzləşdirilməsi və ya iş həcminin azaldılması fonunda müqavilə məbləğinin dəyişməz qalması;
- tikintisi başa çatmış və istismara hazır olan obyektlərin istismara qəbulunun ləngiməsi nəticəsində mühasibat uçotunda aktivlərin dəyərinin düzgün təsnifləşdirilməməsi;
- büdcədənkənar fəaliyyət üzrə potensialdan tam istifadə edilməməsi, büdcədənkənar vəsaitlərin hüquqi aktların müəyyən etdiyi çərçivəyə uyğun olmadan istifadə edilməsi.
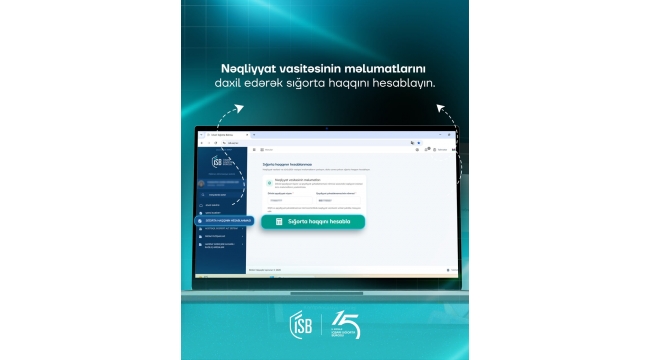 İSB tərəfindən www.isb.az saytında “Sığorta haqqını hesabla” xidməti istifadəyə verilib
 Nazir: Əsas hədəf daha məhsuldar və rəqabətqabiliyyətli sistem formalaşdırmaqdır
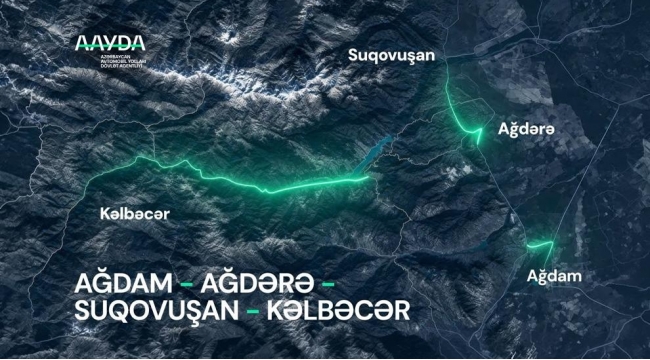 İllər sonra yollar yenidən birləşir: Ağdamdan Kəlbəcər istiqamətində yeni nəqliyyat xətti formalaşır
 Agentliyin direktor müavini “Impact Pioneers ’26 EUROPE” proqramında iştirak edib
 Kapital Bank nümayəndələri “Sibos 2026”çərçivəsində 30-dan çox işgüzar görüş keçirib
 Qlobal IE Biznes Məktəbi ABB-nin transformasiya təcrübəsini tədris nümunəsinə çevirdi